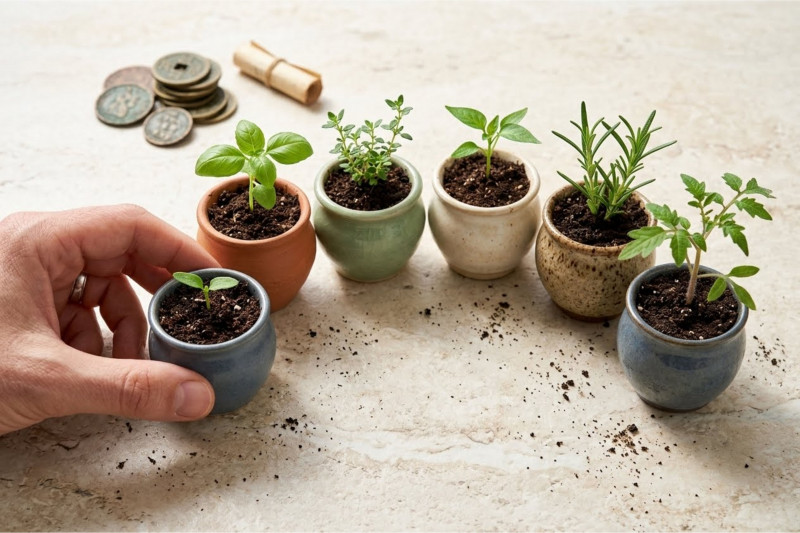
JAKARTA — RADAR GARUDA, (12/10). Di tengah masifnya paparan tren pamer kemewahan (flexing) di berbagai platform digital, para perencana keuangan dan pakar hukum perdata nasional mendesak masyarakat kelas pekerja untuk segera mengubah haluan manajemen arus kas keluarga. Pendekatan finansial konvensional yang mengutamakan visualisasi status sosial kini dinilai menjadi penghambat utama dalam mewujudkan kebebasan finansial sejati (financial freedom).
Peralihan paradigma ini menuntut pembentukan skema tabungan tersembunyi yang produktif atau dikenal dengan istilah quiet wealth [c]. Berdasarkan laporan komparatif mengenai perilaku keuangan domestik, mayoritas keluarga ritel di Indonesia sering kali terlambat menyadari bahwa kekayaan sejati tidak diukur dari barang mewah yang dibeli, melainkan dari volume aset yang tidak dibelanjakan.
Kepala ekonom dan penasihat keuangan makro menjelaskan bahwa kesalahan fatal yang kerap berulang adalah terjebaknya arus kas rumah tangga ke dalam kepemilikan aset konsumtif yang nilainya terus menyusut. Kenaikan pendapatan aktif dari gaji bulanan sering kali langsung diikuti oleh kenaikan gaya hidup secara tidak terkontrol.
"Banyak orang mengira menjadi kaya adalah tentang seberapa besar uang yang kita belanjakan di depan publik. Padahal, pondasi keuangan yang kokoh justru dibangun dari kedisiplinan menahan ambisi konsumtif, mengetahui kapan harus merasa cukup, serta menginvestasikan modal secara konsisten pada instrumen hukum yang sah," ungkap perwakilan asosiasi perencana keuangan dalam keterangannya di Jakarta, Senin (12/10).
Guna mengamankan ekosistem finansial domestik dari risiko inflasi dan ancaman kebangkrutan antar-generasi, cetak biru legacy planning menyarankan empat koridor manajemen risiko:
* Penguncian Portofolio Legal: Menyusun dokumen wasiat, akta hibah, atau deklarasi kepercayaan (trust) di hadapan notaris sejak dini guna memitigasi potensi sengketa kepemilikan horizontal di masa depan.
* Diversifikasi Aset Penghasil Dividen: Mengalokasikan dana segar secara berkala ke pasar modal syariah maupun konvensional melalui reksa dana pendapatan tetap atau sukuk ritel negara yang mampu memberikan arus kas pasif reguler.
* Proteksi Batasan Kerugian Ekstrem: Memanfaatkan produk asuransi kesehatan dan asuransi jiwa komprehensif bukan untuk menghindari pengeluaran kecil, melainkan sebagai penyedia likuiditas darurat penahan kejatuhan finansial keluarga.
* Rasionalisasi Nilai Waktu Ekonomi: Memotong porsi pengerjaan tugas operasional non-produktif dan mendelegasikan urusan domestik, agar sisa waktu berharga dapat dioptimalkan untuk peningkatan keahlian baru (self-investment).
Di sisi regulasi perpajakan, keluarga ritel diimbau untuk tidak menunda pelaporan keuangan hingga batas akhir kuartal. Aliansi dengan konsultan pajak berlisensi sejak awal tahun sangat krusial untuk memetakan beban bea balik nama portofolio, sehingga peralihan kekayaan tidak membebani likuiditas ahli waris serta tetap patuh terhadap aturan perundang-undangan nasional secara berkelanjutan.(arfi)
Tinggalkan Komentar
Kirim Komentar